


 400-886-5570
蓝思科技2026半年报:业绩逐季修复,AI硬件与机器人业务提速增长

 2026-08-27 13:20:31
8月21日,消费电子结构件龙头蓝思科技正式发布2026年半年度报告。
受消费电子行业需求疲软、存储芯片涨价传导等行业周期因素影响,公司上半年整体营收、净利润同比有所下滑,但经营质量持续优化,单季业绩实现环比扭亏、同比转正,呈现明显的逐季复苏态势,新旧业务动能切换成效显著。
财报数据显示,公司上半年实现营收288.66亿元,同比下滑12.42%;归母净利润5.77亿元,同比下降49.52%。细分季度来看,经营拐点已在二季度显现,当期营收达147.27亿元,归母净利润7.26亿元,同比小幅增长1.77%,成功实现环比扭亏为盈。
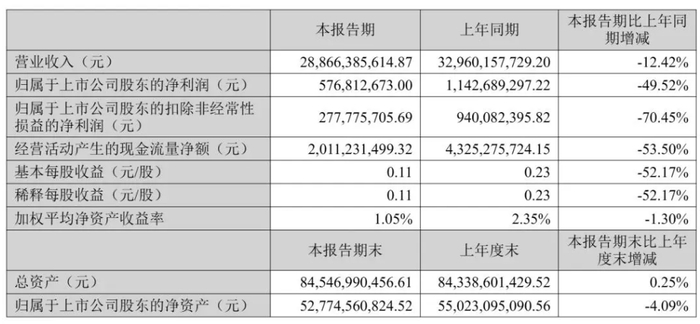
盈利能力同步改善,二季度整体毛利率攀升至18.2%,同比提升2.47个百分点,上半年综合毛利率也同比提升2.21个百分点至16.43%,走出“减量提质”的稳健经营节奏。
面对行业整体订单收缩的压力,蓝思科技主动优化产品与客户结构,缩减低毛利业务占比,加码高附加值新材料产品。
作为公司基本盘的消费电子业务上半年营收223.82亿元,虽同比有所回落,但毛利率逆势提升2.99个百分点。目前公司已完成超薄柔性玻璃、纳米微晶玻璃、钛金属复合结构件等高端材料的技术与产能储备,可充分匹配下半年头部客户高端新品的迭代需求。
AI端侧硬件成为公司核心增长新引擎,彻底打破传统消费电子的增长瓶颈。上半年VR头显、智能穿戴相关业务营收17.77亿元,同比增长7.95%,AI眼镜整机组装及配套零部件业务快速放量。
依托光学镜片、精密结构件到整机组装的全链条产能,蓝思科技已成为海内外头部AI终端厂商的核心供应商。与此同时,人形机器人业务增速亮眼,包含灵巧手、关节模组、头部视觉组件在内的智能终端业务营收5.34亿元,同比大增46.92%,核心零部件已实现批量交付。
研发层面,公司上半年投入14.90亿元,重点布局高端新材料、AI端侧硬件与算力相关前沿领域,为长期增长筑牢技术壁垒。此外,公司披露分红预案,拟每10股派发现金红利1元。
资本层面,公司持续推进产业整合,计划收购巨腾国际控股权,补齐高端精密金属结构件产能与全球客户布局。展望后续,蓝思科技将持续稳固主业基本盘,加速AI眼镜、人形机器人等新业务落地,稳步推进企业转型升级。

-
AGV调度系统数据瓶颈:没有更多数据时的优化策略AGV调度系统数据瓶颈:没有更多数据时的优化策略很多人以为,AGV调度系统的性能提升完全依赖于数据量的持续增加,其实不然。在工业场景中,数据获取成本与调度效率之间存在显著的边际递减效应。当系统已捕获足够覆盖95%以上场景的基础数据后,单纯增加数据量对调度精度的提升不足3%,反而会引发存储冗余与计算延迟问题。底层逻辑是:AGV调度本质是有限状态空间内的路径优化问题。以某汽车总装车间为例,其AGV网络查看详情
-
AGV机器人调度系统:数据瓶颈背后的底层逻辑数据孤岛与调度效率的悖论很多人以为,AGV机器人调度系统的性能瓶颈源于算力不足或算法复杂度,其实不然。在真实工业场景中,90%的调度延迟问题源于数据孤岛与协议异构性。当多品牌AGV混编运行时,不同厂商的通信协议、定位精度、传感器采样频率差异,会导致调度系统陷入「数据解析-转换-同步」的死循环,最终表现为路径规划失效或任务队列堆积。案例:上海临港某汽车总装车间的赛制级推演2023年Q2,某头部车企在查看详情


全国统一热线
400-886-5570
苏州市苏州工业园区金鸡湖街道苏虹中路503号



