


 400-886-5570
人形机器人企业快死了,当下自动化设备更有希望

 2026-09-01 15:47:39
某国内机器人企业的创始人曾在2026WRC上豪言,“快则2-3年,慢则5-10年,把机器人放到任何陌生场景,就能完成80%左右的任务”,然而现实是这些人形机器人连最基本的走路都未能实现,更别说工作了,随着市场的热潮退去,大批量的人形机器人恐怕已到了倒闭的时刻。
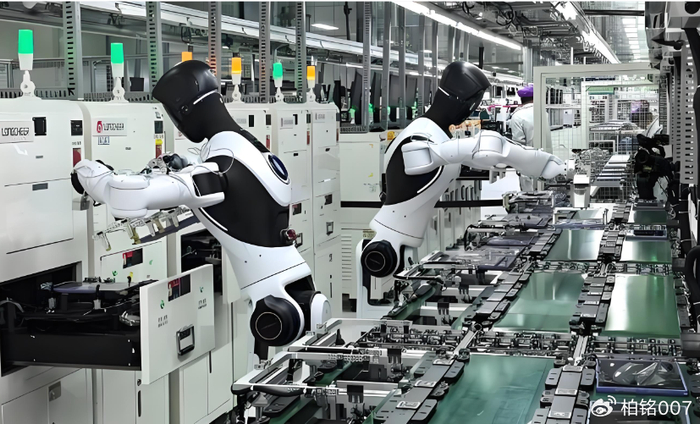
人形机器人企业试图将机器人做成一个大而全的产品,如此人形机器人放到任何场景下都能迅速适应,并完成人类交代的任务,然而由于人工智能、机器人硬件自身面临的局限,这样的设想恐怕10年内基本无法实现。
人工智能被吹得无所不能,然而当前大火的ChatGPT被认为是抄袭、复制、粘贴罢了,它本身没有思考能力、理解能力,而是统计模式罢了。
自动驾驶其实是一个较为单一的人工智能,需要解决的场景人形机器人更简单,然而自动驾驶至今都未能实现,在夸张宣传近10年之后,至今智驾企业交付给个人的都是L2级辅助驾驶,全球的智驾都无法应付路上突然出现的障碍,也就是说它更类似于程序式执行。
值得注意的是人形机器人这两年的大热恰恰是美国某富豪马先生在智驾技术遭遇天花板之后,宣布进入人形机器人行业,然后催热了人形机器人这个产业,然而作为后来者的他家企业在人形机器人技术上并无领先优势。
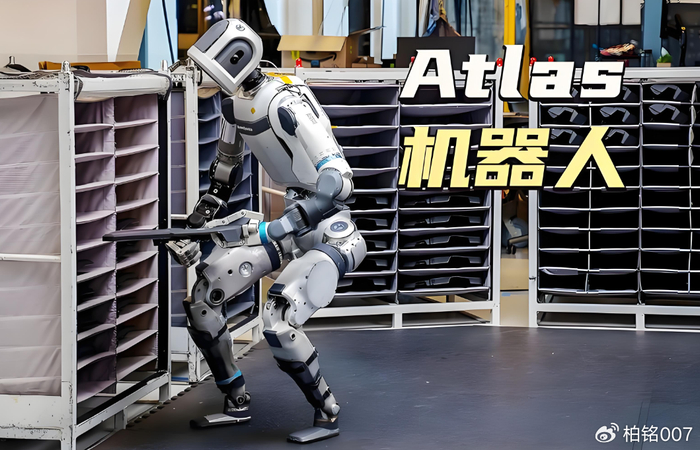
美国最先进的人形机器人企业应该是波士顿动力,波士顿动力发展数十年以来,也曾多次尝试将机器人应用于工业生产,均未能成功,找不到应用市场的波士顿动力最终被迫不断卖身,现在的波士顿动力属于韩国的现代汽车集团。
作为后来者的诸多人形机器人企业,许多技术都要重新起步,即使现在的技术已比当初波士顿动力完善了许多,看看波士顿动力发展40多年才达到如今的程度,这些后来者即使可以大幅节省时间,10年能完成较为完善的人形机器人已经算快的了吧?
今年上半年的数据显示,全球卖出了1.91万台人形机器人,其中有97%在中国市场卖出,而中国市场卖出的这些人形机器人大多用于表现,包括那些所谓的企业做的示范样板其实仍然属于表演,企业无法将它用于规模化的工业生产;中国以外的市场卖出的人形机器人仅仅570多台,中国以外的市场是更市场化的市场,更能说明人形机器人当前的真实需求,也就意味着人形机器人仍然无法获得持续的收入。
可是对于诸多人形机器人初创企业来说,他们根本等不了10年之后,而是如今无法获得新的投资或是收入来源,他们就到了倒闭的时刻了。
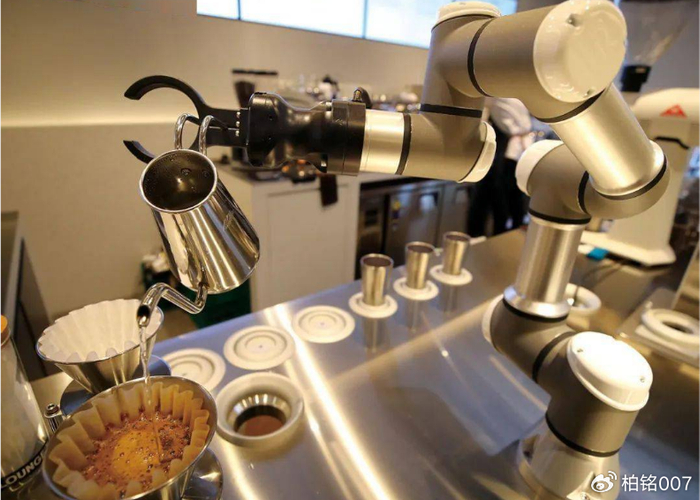
相对来说,工业机器人每年卖出的数量已接近60万台,已经形成一个庞大的市场;一些新创机器人企业也开始认识到这样的问题,不再打造大而全的人形机器人,而是先从某个功能入手,如机器人泡咖啡等,这些其实与工业机器人一样属于自动化设备。
先从自动化设备入手,或许是机器人产业更有希望的市场,对于人形机器人来说,一只灵活的机械手、走路顺畅的脚都是极高技术难度的部分,这些如今都未能完全解决,就开始搞大而全的人形机器人可以说是好高骛远吧,也注定了这样的企业必然会死在发展的路上。

-
AGV调度系统数据瓶颈:没有更多数据时的优化策略AGV调度系统数据瓶颈:没有更多数据时的优化策略很多人以为,AGV调度系统的性能提升完全依赖于数据量的持续增加,其实不然。在工业场景中,数据获取成本与调度效率之间存在显著的边际递减效应。当系统已捕获足够覆盖95%以上场景的基础数据后,单纯增加数据量对调度精度的提升不足3%,反而会引发存储冗余与计算延迟问题。底层逻辑是:AGV调度本质是有限状态空间内的路径优化问题。以某汽车总装车间为例,其AGV网络查看详情
-
AGV机器人调度系统:数据瓶颈背后的底层逻辑数据孤岛与调度效率的悖论很多人以为,AGV机器人调度系统的性能瓶颈源于算力不足或算法复杂度,其实不然。在真实工业场景中,90%的调度延迟问题源于数据孤岛与协议异构性。当多品牌AGV混编运行时,不同厂商的通信协议、定位精度、传感器采样频率差异,会导致调度系统陷入「数据解析-转换-同步」的死循环,最终表现为路径规划失效或任务队列堆积。案例:上海临港某汽车总装车间的赛制级推演2023年Q2,某头部车企在查看详情


全国统一热线
400-886-5570
苏州市苏州工业园区金鸡湖街道苏虹中路503号



